Domain flachdachhaeuser.de kaufen?
Wir ziehen mit dem Projekt
flachdachhaeuser.de um.
Sind Sie am Kauf der Domain
flachdachhaeuser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain flachdachhaeuser.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
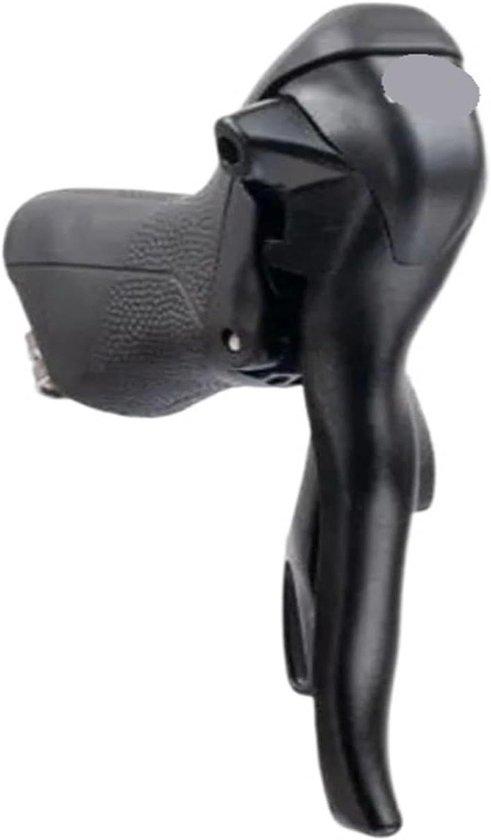
Fahrrad-Zahnradgriffe - Bremsgriffe Schalter - Fahrräder Wartung - 21 Geschwindigkeiten Kompatibel - Aluminium-Konstruktion - GelbMit diesen vielseitigen Schalthebeln, die für optimale Leistung und Kontrolle ausgelegt sind, verbessern Sie Ihr Fahrraderlebnis. Bist du es leid, mit Beschleunigungsproblemen oder unzuverlässigen Schaltungen zu kämpfen? Dieses Set bietet einen reibungslosen und präzisen Betrieb, der für jeden Radfahrer unerlässlich ist. Diese Hebel sind ideal für die Wartung und Verbesserung Ihres Rennrads. Sie ermöglichen genaue Anpassungen, egal ob Sie durch die Stadt radeln, weite Strecken fahren oder sportliche Ausflüge machen. Die Aluminiumkonstruktion sorgt für Langlebigkeit und zuverlässigen Betrieb, sodass Sie unter allen Bedingungen vertrauensvoll wechseln können. Mit Kompatibilität für 7, 8, 9, 10 und 11 Gänge und geeignet für Doppel- und Dreifach-Frontblätter, bieten diese Hebel eine außergewöhnliche Flexibilität. Verbessern Sie die Funktionalität Ihres Fahrrads und genießen Sie jede Fahrt mit diesen hochwertigen Teilen.326,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
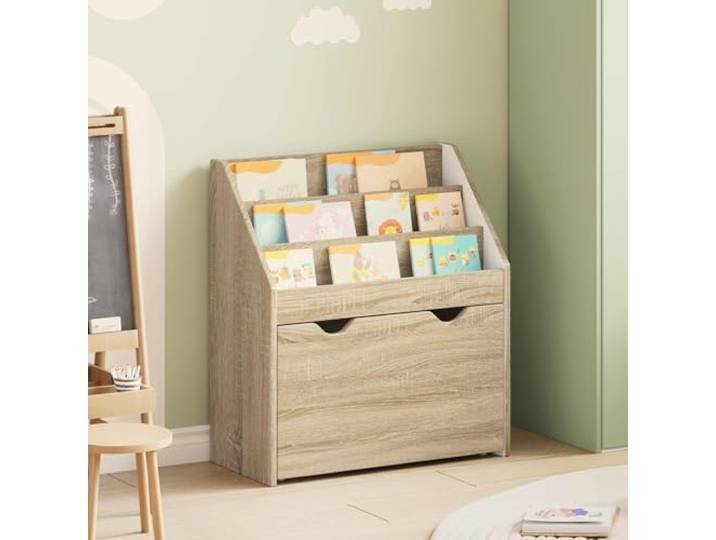
Xolmizyn Kinderregal aus Holzwerkstoff, Standregal mit Schublade Ordnung für Spielzeug, Kompakte Bauweise, Stabile KonstruktionXolmizyn Kinderregal aus Holzwerkstoff, Standregal mit Schublade Ordnung für Spielzeug, Kompakte Bauweise, Stabile Konstruktion. Das Xolmizyn Kinderregal bietet mit seinen offenen Fächern und der integrierten Schublade eine praktische Lösung zur Aufbewahrung von Büchern und kleinen Spielsachen im Kinderzimmer. Dank der Maße von 60 x 29,5 x 69 cm ist das Standregal besonders kompakt und eignet sich ideal für eine platzsparende Organisation, ohne den Raum optisch zu überladen. Gefertigt aus robustem Holzwerkstoff in der Farbe Sonoma-Eiche, überzeugt das Möbelstück durch seine Langlebigkeit sowie eine glatte, pflegeleichte Oberfläche im Alltag. Die kindgerechte Konzeption ermöglicht eine leichte Erreichbarkeit der Regalfächer, was Kinder dazu anregt, selbstständig mit ihren Utensilien zu spielen und Ordnung zu halten. Die Montage erfolgt unkompliziert mit handelsüblichem Werkzeug, wodurch das freistehende Möbel sicher und stabil im Spiel- oder Schlafzimmer aufgestellt werden kann. Farbe:Braun 2115,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Fahrrad-Zahnradgriffe - Bremsgriffe Schalter - Fahrräder Wartung - 21 Geschwindigkeiten Kompatibel - Aluminium-Konstruktion - GelbMit diesen vielseitigen Schalthebeln, die für optimale Leistung und Kontrolle ausgelegt sind, verbessern Sie Ihr Fahrraderlebnis. Bist du es leid, mit Beschleunigungsproblemen oder unzuverlässigen Schaltungen zu kämpfen? Dieses Set bietet einen reibungslosen und präzisen Betrieb, der für jeden Radfahrer unerlässlich ist. Diese Hebel sind ideal für die Wartung und Verbesserung Ihres Rennrads. Sie ermöglichen genaue Anpassungen, egal ob Sie durch die Stadt radeln, weite Strecken fahren oder sportliche Ausflüge machen. Die Aluminiumkonstruktion sorgt für Langlebigkeit und zuverlässigen Betrieb, sodass Sie unter allen Bedingungen vertrauensvoll wechseln können. Mit Kompatibilität für 7, 8, 9, 10 und 11 Gänge und geeignet für Doppel- und Dreifach-Frontblätter, bieten diese Hebel eine außergewöhnliche Flexibilität. Verbessern Sie die Funktionalität Ihres Fahrrads und genießen Sie jede Fahrt mit diesen hochwertigen Teilen.326,05 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Xolmizyn Kinderregal aus Holzwerkstoff, Standregal mit Schublade Ordnung für Spielzeug, Kompakte Bauweise, Stabile KonstruktionXolmizyn Kinderregal aus Holzwerkstoff, Standregal mit Schublade Ordnung für Spielzeug, Kompakte Bauweise, Stabile Konstruktion. Das Xolmizyn Kinderregal bietet mit seinen offenen Fächern und der integrierten Schublade eine praktische Lösung zur Aufbewahrung von Büchern und kleinen Spielsachen im Kinderzimmer. Dank der Maße von 60 x 29,5 x 69 cm ist das Standregal besonders kompakt und eignet sich ideal für eine platzsparende Organisation, ohne den Raum optisch zu überladen. Gefertigt aus robustem Holzwerkstoff in der Farbe Sonoma-Eiche, überzeugt das Möbelstück durch seine Langlebigkeit sowie eine glatte, pflegeleichte Oberfläche im Alltag. Die kindgerechte Konzeption ermöglicht eine leichte Erreichbarkeit der Regalfächer, was Kinder dazu anregt, selbstständig mit ihren Utensilien zu spielen und Ordnung zu halten. Die Montage erfolgt unkompliziert mit handelsüblichem Werkzeug, wodurch das freistehende Möbel sicher und stabil im Spiel- oder Schlafzimmer aufgestellt werden kann. Farbe:Braun 2115,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Kosten- und Leistungsrechnung, Fachbücher von Jörg WöltjeUnternehmen sind einem immer höheren Wettbewerbsdruck ausgesetzt. Umso wichtiger ist eine effiziente Kostenkontrolle. Dieses Buch bietet Ihnen einen praktischen Einstieg in die Kosten- und Leistungsrechnung. So kennen Sie stets die aktuellen Zahlen und können das Unternehmen sicher steuern. Inhalte: - Alle Verfahren und Fachbegriffe auf einen Blick - Mehr Transparenz und Kontrolle in der Finanzplanung - Online-Plattform: Excel-Rechner zur Liquidität, Cashflow, Finanzplanung etc. - Mit zahlreichen Übungen und Lösungen Neu in der 3. Auflage: Life-Cycle-Costing (Produktlebenszyklusrechnung), leichter nachvollziehbare vertiefte Beispiele, mehr Schritt-für-Schrittabfolgen Digitale Extras: - Rechner und Übersichten - Aufgaben und Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
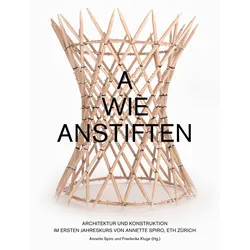
Wie anfangen? Architektur und Konstruktion im Ersten Jahreskurs von Annette Spiro, ETH Zürich, Fachbücher von Annette SpiroDas Fachbuch "Wie anfangen? Architektur und Konstruktion im Ersten Jahreskurs" von Annette Spiro bietet eine umfassende Einführung in die Grundlagen der Architektur und Konstruktion für Studierende im ersten Studienjahr. Die Autorin, eine erfahrene Architektin und Professorin an der ETH Zürich, beleuchtet die Herausforderungen und Chancen, die sich beim Lehren dieser Disziplin ergeben. Mit ihrer Leidenschaft für das Entwerfen und ihrer Neugierde vermittelt sie nicht nur Fachwissen, sondern inspiriert auch dazu, kreative Lösungen zu entwickeln. Das Buch ist eine wertvolle Ressource für angehende Architektinnen und Architekten, die sich mit den grundlegenden Konzepten und der praktischen Anwendung von Architektur und Konstruktion auseinandersetzen möchten. Es fördert das Verständnis für die Materie und regt dazu an, eigene Ideen und Projekte zu entwickeln.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.